Dans un contexte fiscal, politique et économique en évolution, de nombreux épargnants s’interrogent sur la manière de protéger et d’organiser leur patrimoine.
Parmi les solutions à examiner, l’assurance-vie luxembourgeoise mérite une attention particulière. Mais que peut-elle réellement apporter par rapport à un contrat français, et dans quelles situations peut-elle être pertinente ?
Le triangle de sécurité : une protection juridique spécifique
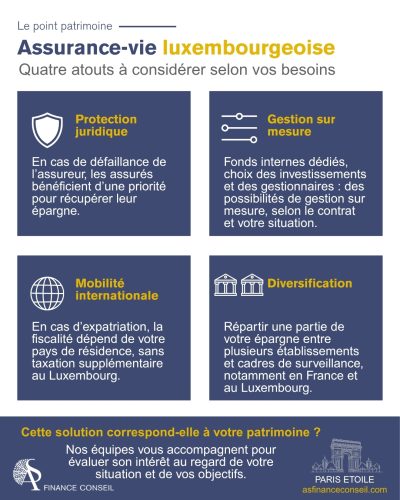
L’une des particularités du Luxembourg réside dans son dispositif de protection des souscripteurs, souvent désigné par l’expression « triangle de sécurité ». Il repose sur l’assureur, la banque dépositaire et le Commissariat aux assurances, autorité de surveillance luxembourgeoise.
Les actifs représentatifs des engagements de l’assureur envers les assurés constituent un patrimoine distinct, soumis à des règles de dépôt et de contrôle. Le « super-privilège » accorde aux créances d’assurance une priorité sur ces actifs en cas de défaillance de la compagnie.
Cette protection juridique constitue un élément à examiner dans une analyse patrimoniale globale. Elle ne dispense pas d’évaluer la solidité de l’assureur, la nature des supports, les frais et les conditions de liquidité du contrat.
Elle ne doit surtout pas être confondue avec une garantie du capital investi : les supports peuvent perdre de la valeur, et une défaillance peut entraîner des délais de restitution.
Fonds interne dédié : une gestion sur mesure pour certains patrimoines
Selon le contrat, les montants investis et le profil du souscripteur, l’assurance-vie luxembourgeoise offre différentes possibilités d’organisation financière.
Elle peut notamment accueillir un fonds interne dédié, dont la gestion est confiée à un professionnel selon une stratégie individualisée. L’allocation peut ainsi tenir compte des objectifs du souscripteur, de son horizon d’investissement et de ses autres actifs.
Dans une approche patrimoniale globale, ce type de gestion ne se pense pas isolément. L’allocation doit rester cohérente avec les autres placements, la trésorerie disponible, les projets à financer et les objectifs de transmission.
Pour un patrimoine financier conséquent, cette personnalisation peut apporter une souplesse appréciable. Les possibilités restent néanmoins encadrées par la réglementation et les conditions de l’assureur. Elles ne garantissent pas une meilleure performance : les risques, la qualité de la gestion et l’ensemble des frais demeurent déterminants. D’où l’intérêt d’être accompagné par un professionnel qui connaît les spécificités du marché luxembourgeois et peut apprécier les conditions proposées par les différents assureurs.
Assurance-vie luxembourgeoise et mobilité internationale
Un projet d’expatriation, une famille vivant entre plusieurs pays ou un patrimoine réparti à l’international peuvent également conduire à étudier l’intérêt d’un contrat luxembourgeois. Certains contrats sont conçus pour accompagner une clientèle internationale et permettre une continuité de détention lors d’un changement de résidence.
Cette souplesse doit être vérifiée pour chaque destination : les règles locales, le traitement fiscal et les possibilités de l’assureur peuvent imposer des adaptations. Un contrat français peut également être conservé dans certaines situations ; la comparaison doit donc porter sur les conditions concrètes d’utilisation.
Lorsqu’une mobilité internationale est envisagée, l’analyse doit croiser les dimensions financières, civiles et fiscales, et tenir compte de la situation du pays de départ comme de celle du pays d’accueil.
Contrat luxembourgeois et fiscalité française : ce qu’il faut retenir
Souscrire au Luxembourg peut permettre de répartir son épargne entre plusieurs établissements et cadres de surveillance. Cette démarche peut répondre au souhait de ne pas concentrer tout son patrimoine financier dans un même environnement.
Pour autant, un résident fiscal français reste soumis aux règles fiscales françaises applicables à son contrat, avec les obligations déclaratives liées à sa souscription à l’étranger. Le Luxembourg ne constitue donc pas une protection automatique contre une évolution de la fiscalité française.
La diversification financière dépend, quant à elle, des investissements sélectionnés : la localisation du contrat ne suffit pas à la créer.
À quels besoins l’assurance-vie luxembourgeoise peut-elle répondre ?
| Vous souhaitez… | Ce que le contrat luxembourgeois peut apporter |
|---|---|
| Bénéficier d’une protection juridique spécifique de votre épargne | Des actifs affectés aux engagements envers les assurés, séparés des autres avoirs de l’assureur, et une priorité sur ces actifs en cas de défaillance. |
| Adapter davantage la gestion à votre patrimoine | Une gestion individualisée, notamment grâce à un fonds interne dédié, selon votre profil, vos objectifs et les conditions d’accès. |
| Préparer un éventuel départ à l’étranger | La possibilité de conserver le contrat lors d’un changement de résidence, sous réserve des règles du pays et des conditions de l’assureur. |
| Répartir votre épargne entre plusieurs établissements et pays | La possibilité de confier une partie de votre patrimoine à un assureur soumis à la surveillance luxembourgeoise. |
Ces possibilités dépendent du contrat et de votre situation. La protection juridique ne garantit pas la valeur des investissements. Pour un résident fiscal français, la fiscalité française applicable demeure.
Assurance-vie luxembourgeoise ou contrat français : comment choisir ?
En définitive, l’assurance-vie luxembourgeoise n’est ni un simple effet de mode ni une solution universelle. Elle peut constituer un outil patrimonial pertinent lorsque la situation, les objectifs et le niveau de patrimoine justifient ses spécificités.
Un dirigeant disposant personnellement de capitaux après une cession, une famille dotée d’un patrimoine financier important ou un épargnant préparant une mobilité internationale peuvent avoir intérêt à examiner cette solution.
Mais un contrat français peut pleinement répondre aux besoins de nombreux épargnants. Les possibilités supplémentaires du contrat luxembourgeois doivent être mises en regard de ses conditions d’accès, de ses frais, de la liquidité des supports retenus et de sa place dans l’organisation patrimoniale existante.
Le choix ne doit donc pas reposer uniquement sur la réputation du Luxembourg ou sur la recherche d’une protection supplémentaire. Il doit répondre à un objectif précis et s’inscrire dans une stratégie cohérente.
Chez AS Finance Conseil, nous inscrivons cette réflexion dans une analyse globale de votre patrimoine : situation familiale et fiscale, liquidités, allocation existante, projets, horizon d’investissement et objectifs de transmission. L’objectif est de déterminer si un contrat luxembourgeois apporte une utilité réelle, puis d’en définir la place aux côtés de vos placements existants et des autres solutions patrimoniales.
Notre connaissance du marché luxembourgeois nous permet également d’accompagner nos clients dans la comparaison des assureurs et l’examen des conditions proposées, afin d’identifier la solution la plus cohérente avec leur situation.
Vous souhaitez savoir si l’assurance-vie luxembourgeoise correspond à votre situation et vos projets ?
Échangeons sur votre situation et vos objectifs.